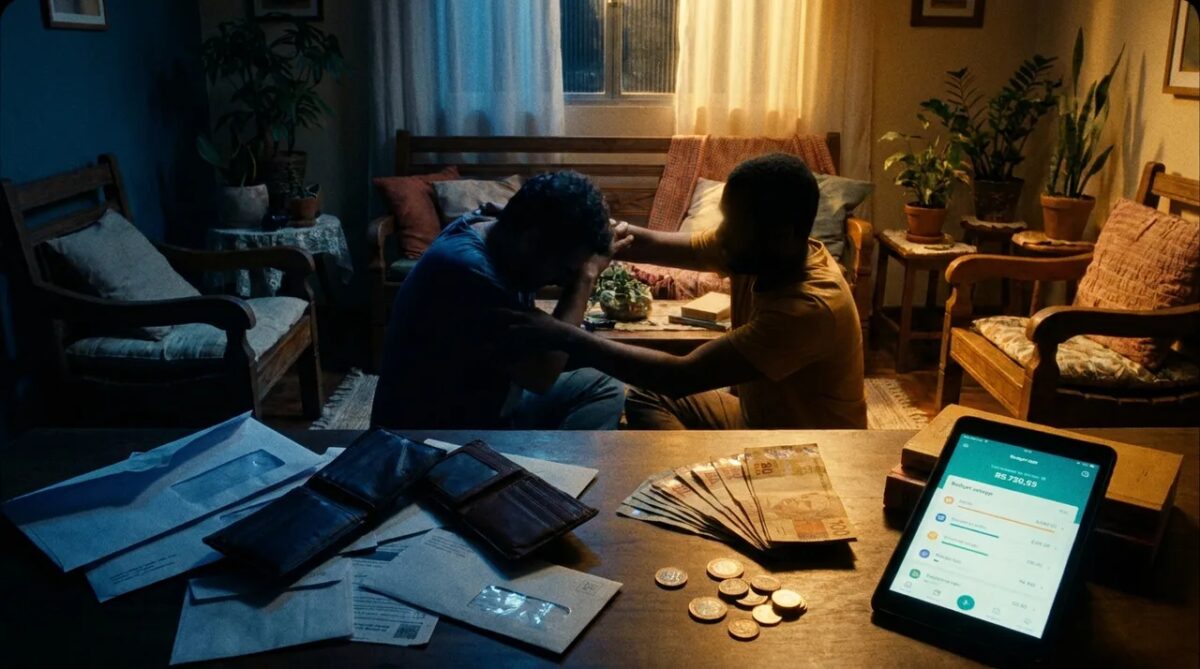
O dinheiro acaba antes do dia 15 e você sente que está trabalhando apenas para pagar contas?
Essa sensação de sufoco financeiro consome a energia de milhares de famílias brasileiras todos os meses.
O salário entra na conta e, em poucos dias, desaparece entre boletos, compras de supermercado e despesas imprevistas.
Se você está cansado de ver o mês sobrar e o dinheiro faltar, saiba que existe um caminho real para virar esse jogo.
Neste artigo, vamos revelar o passo a passo definitivo da economia doméstica para estancar os vazamentos invisíveis do seu orçamento.
Prepare-se para retomar o controle total da sua vida financeira e finalmente respirar aliviado.
O Diagnóstico Cruel: Para Onde Vai o Seu Salário?
O primeiro passo para resolver qualquer problema financeiro é encarar a realidade sem filtros ou desculpas.
Muitas pessoas acreditam que ganham pouco, quando na verdade o grande vilão é a desorganização nos pequenos gastos diários.
Gastos formiguinha, tarifas bancárias esquecidas e assinaturas de serviços que você nem usa destroem sua renda silenciosamente.
- Tarifas bancárias ocultas: Taxas de manutenção de conta e cartões que podem ser eliminadas hoje mesmo.
- Alimentação fora de casa: Pequenos lanches diários que somam uma fortuna no fechamento da fatura.
- Desperdício na dispensa: Alimentos estragados por falta de planejamento nas compras do mês.
- Compras por impulso: O perigo silencioso das promoções desnecessárias na internet.
Identificar esses ralos invisíveis é o ponto de virada para estancar a hemorragia financeira que drena sua conta bancária.
Quando você descobre exatamente para onde o dinheiro está indo, o poder de decisão volta para as suas mãos.
A Regra de Ouro da Economia Doméstica
Controlar o orçamento doméstico não significa viver em estado de privação absoluta ou deixar de viver com dignidade.
A verdadeira economia doméstica inteligente baseia-se na alocação estratégica de cada centavo que entra na sua casa.
Adotar o método 50-30-20 adaptado à sua realidade pode transformar completamente o seu panorama financeiro atual.
| Categoria do Orçamento | Percentual Ideal | Foco Principal |
|---|---|---|
| Despesas Essenciais | Até 50% | Moradia, luz, água e mercado básico |
| Desejos Pessoais | Até 30% | Lazer, assinaturas e conforto extra |
| Metas e Poupança | Mínimo 20% | Reserva de emergência e investimentos |
Ajustar esses ponteiros exige disciplina implacável nas primeiras semanas, mas o resultado compensa cada renúncia temporária.
O segredo está em blindar o seu dinheiro assim que ele cai na conta, antes mesmo de começar a pagar as contas do mês.
Ao separar a sua porcentagem de economia primeiro, você obriga o restante da família a se adaptar com o que sobra.
Como Reduzir a Conta de Mercado Sem Comer Pior
O supermercado costuma ser o ralo mais profundo onde o dinheiro evapora sem que a família perceba a gravidade.
Ir às compras sem uma lista rigorosa e com fome é o passaporte garantido para o endividamento e o desperdício.
Planejar o cardápio semanal com antecedência é a ferramenta mais poderosa para blindar o seu carrinho de compras.
- Faça estoque inteligente: Compre itens não perecíveis apenas quando estiverem em promoção real.
- Substitua marcas famosas: Teste produtos de marcas próprias que possuem a mesma qualidade e preço menor.
- Corte os ultraprocessados: Além de fazerem mal à saúde, biscoitos, refrigerantes e salgadinhos destroem o orçamento.
- Vá ao mercado sozinho: Evite levar crianças ou cônjuges impulsivos para reduzir o tempo e os gastos nos corredores.
Pequenas mudanças na hora de abastecer a dispensa geram uma economia brutal que ultrapassa facilmente os 30% no mês.
Essa sobra financeira é exatamente o respiro que faltava para você parar de contar os dias até o próximo pagamento.
O Perigo Silencioso das Compras Parceladas
Parcelar tudo no cartão de crédito é a armadilha mais perigosa para quem já tem o dinheiro contado antes do dia 15.
A falsa sensação de que a parcela cabe no bolso faz com que o orçamento futuro seja comprometido por meses a fio.
Quando você percebe, já está pagando o equivalente a meio salário apenas em faturas acumuladas de compras passadas.
Para quebrar esse ciclo vicioso, adote a regra sagrada de que tudo o que for supérfluo deve ser pago à vista.
Se não há dinheiro disponível no momento da compra, a aquisição deve ser adiada até que a reserva seja formada.
Essa mudança drástica de mentalidade elimina o estresse crônico de abrir a fatura do cartão e não saber como pagar.
Como Montar Sua Reserva de Emergência com Pouco Dinheiro
Nenhum planejamento financeiro resiste a um imprevisto médico, a um problema no carro ou a uma demissão inesperada.
É por essa razão exata que construir uma reserva de emergência deixou de ser luxo e virou questão de sobrevivência.
Você não precisa começar guardando milhares de reais; o segredo absoluto está na constância, mesmo que sejam valores simbólicos.
- Comece com R$ 5 por dia: Em um ano, esse hábito simples constrói uma base sólida de proteção.
- Guarde ganhos extras: O dinheiro de reembolsos, vendas de desapegos ou bicos deve ir direto para a reserva.
- Proteja o dinheiro: Mantenha o valor em uma aplicação de renda fixa com liquidez diária e rendimento acima da poupança.
- Não toque na reserva: Esse montante existe exclusivamente para crises reais, jamais para compras impulsivas.
Ter esse colchão financeiro elimina a ansiedade paralisante e impede que você recorra a empréstimos com juros abusivos.
A paz de espírito de saber que sua família está protegida contra imprevistos vale muito mais do que qualquer bem material.
Perguntas Frequentes
O que fazer quando o salário acaba na primeira semana do mês?
O primeiro passo é mapear todas as dívidas imediatas e negociar prazos com os credores. Em seguida, corte absolutamente qualquer gasto não essencial e adote o planejamento estrito de alimentação em casa.
Como convencer a família a economizar junto?
Reúna todos os moradores da casa e apresente os números reais da situação financeira de forma transparente. Mostre que o sacrifício temporário é para garantir tranquilidade e realizar um sonho em comum da família.
Vale a pena usar o cartão de crédito para acumular milhas?
Só vale a pena se você pagar a fatura integralmente todos os meses e se o seu gasto já estivesse previsto no orçamento. Se o cartão serve para esticar a renda, ele deve ser cortado imediatamente.
Quanto devo guardar do meu salário todo mês?
O ideal é buscar poupar pelo menos 20% da renda líquida. Se isso for inviável no momento atual, comece com 5% ou 10% e vá aumentando gradativamente conforme eliminar as dívidas.
A sua jornada rumo à estabilidade financeira começa agora, através de escolhas conscientes e atitudes firmes no dia a dia.
Implemente essas estratégias hoje mesmo e observe como a sua relação com o dinheiro vai se transformar rapidamente.
Compartilhe este artigo no seu WhatsApp com aquela pessoa que também precisa aprender a fazer o salário durar o mês inteiro.